Estoques de Suco de Laranja Crescem 162% no Brasil Enquanto Usinas de Cana Projetam Menor Margem em Dez Anos
Duas das principais cadeias agroindustriais do Centro-Sul brasileiro — a citricultura e o setor sucroenergético — enfrentam compressão de margens e rearranjo financeiro na transição para 2027, segundo análises do Itaú BBA repercutidas entre a noite…
· Por Redação Agro Diário
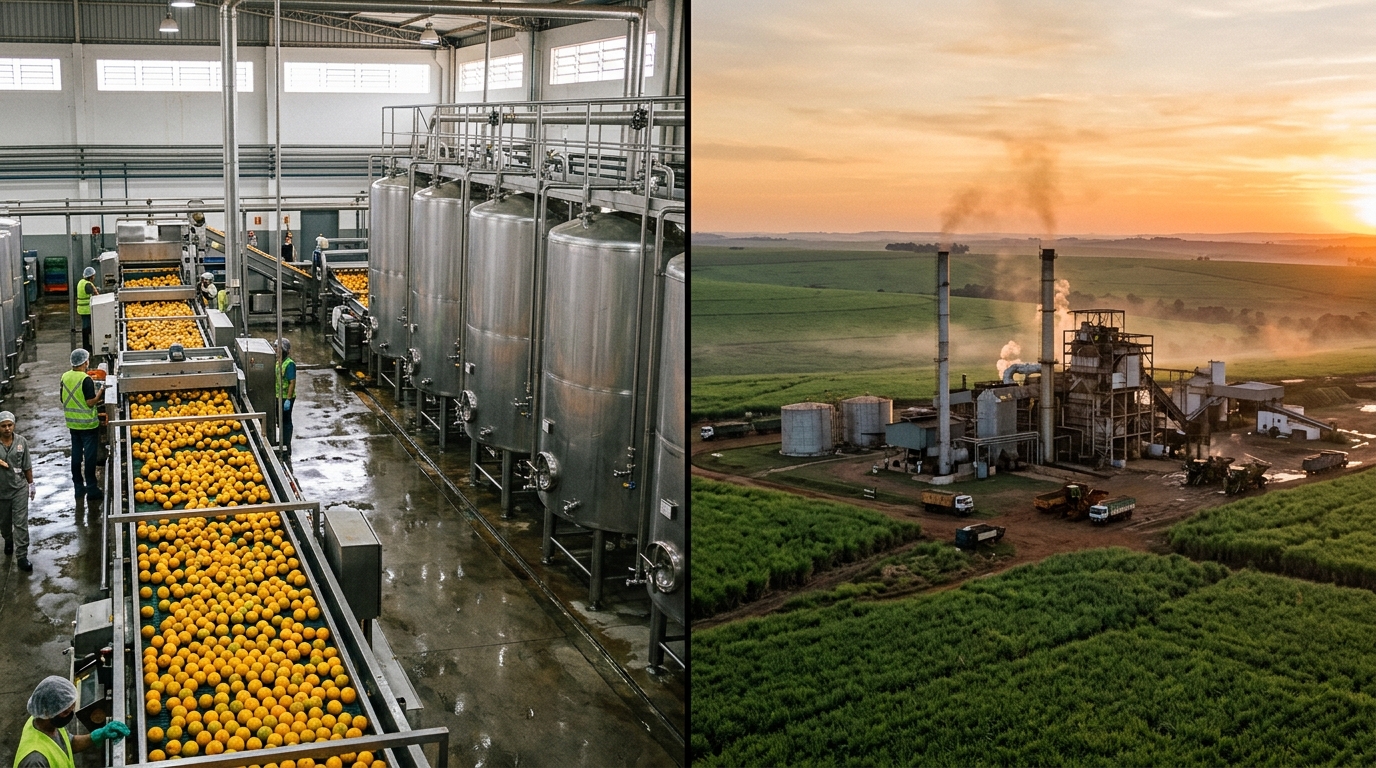
Duas das principais cadeias agroindustriais do Centro-Sul brasileiro — a citricultura e o setor sucroenergético — enfrentam compressão de margens e rearranjo financeiro na transição para 2027, segundo análises do Itaú BBA repercutidas entre a noite de quarta (18/11) e a manhã desta quinta-feira (19/11/2026). Na citricultura, dados da CitrusBR analisados no boletim Agro Mensal do Itaú BBA mostram que os estoques de passagem de suco de laranja da safra 2025/26 saltaram 162%, atingindo 383,2 mil toneladas em equivalente de suco concentrado congelado (FCOJ), impulsionados pelo aumento de 34% na produção industrial (942 mil toneladas) diante do menor volume de exportações para outubro desde 1997 (61 mil t pela Secex), derrubando a caixa de laranja industrial no Brasil em 30% ao ano, para R$ 28,00 segundo o Cepea (Agrolink). Já no setor sucroenergético, estudo do Itaú BBA com empresas que representam 54% da moagem do Centro-Sul projeta que a margem EBITDA média das usinas na safra 2026/27 cairá para 23% — o menor nível em dez anos —, levando a um corte de 15,5% nos investimentos totais (para R$ 20,2 bilhões) e elevando a alavancagem líquida para 2,5 vezes o EBITDA (Portal do Agronegócio).
Citricultura: Estoques em 383,2 Mil Toneladas, Menor Outubro desde 1997 e Excesso de Chuva no Ratio
De acordo com os números da CitrusBR e da Secex analisados pelo Itaú BBA e divulgados pelo Agrolink, a combinação de recuperação produtiva na moagem de 2025/26 (942 mil toneladas de FCOJ equivalente, +34%) e retração do consumo na União Europeia — após os preços recordes da entressafra 2024/25 afastarem compradores — provocou um acúmulo expressivo de estoques de passagem, que alcançaram 383,2 mil toneladas (+162%).
Em outubro de 2026, os embarques brasileiros de suco recuaram para 61 mil toneladas em FCOJ equivalente, marcando o menor volume para o mês na série histórica da Secex iniciada em 1997 e a menor receita desde junho de 2023. O preço médio de exportação caiu 11% sobre setembro e 41% na comparação anual, para US$ 2.016 por tonelada, refletindo-se diretamente no mercado interno de fruta: em 16 de novembro, o Cepea apontou média de R$ 28,00 por caixa para a indústria (-30% em 12 meses). Para a safra 2026/27, imagens e dados climáticos da NASA POWER mostram chuvas entre julho e outubro de 337 mm em Avaré (+53% sobre a média de 2016–2025), 242 mm em Limeira (+29%) e 169 mm em Bebedouro (+14%), elevando o peso dos frutos (com possível nova revisão altista do Fundecitrus em dezembro), mas prejudicando o acúmulo de açúcares (ratio) exigido na fabricação de suco não concentrado (NFC).
Sucroenergético: Margem EBITDA em 23% e Corte de 23,4% no Capex por Tonelada
No complexo canavieiro do Centro-Sul, levantamento do Itaú BBA publicado pelo Portal do Agronegócio indica que o recuo projetado de 12,9% no preço médio do açúcar bruto VHP em reais e de 8,6% no etanol hidratado na safra 2026/27 (que se encerra em março) derrubará a margem EBITDA média das usinas para 23% — abaixo dos 26% de 2025/26 e dos 29% de 2024/25, configurando o pior patamar em uma década.
Com menor geração de caixa e juros ainda elevados, o investimento médio em bens de capital deverá cair 23,4%, para R$ 59 por tonelada de cana processada, totalizando R$ 20,2 bilhões no setor (-15,5%, com recuo de 31,9% em investimentos gerais e de 20% em expansão de canaviais, adiando fábricas de açúcar, ampliações de moagem e projetos de biogás/biometano, além de reduzir fusões e aquisições em 29%, para R$ 2 bilhões). Ainda assim, as usinas preservaram a renovação dos canaviais (+7,8%) para garantir produtividade futura. Embora a relação dívida líquida/EBITDA deva subir de 2,0x para 2,5 vezes nesta safra, o superintendente Guilherme Bellotti ressalta que a estrutura de capital é mais sólida que na crise de 2015/16, e o banco já projeta recuperação de ~10% nos preços de açúcar e etanol em 2027/28, elevando a margem EBITDA para 27% e reduzindo a alavancagem para 1,7 vez.
Tabela Comparativa: Indicadores de Citros e Usinas de Cana (Itaú BBA)
| Cadeia / Indicador | Métrica / Resultado | Variação / Comparativo | Fonte Oficial |
| :---- | :---- | :---- | :---- |
| Estoques de Passagem de Suco de Laranja (2025/26) | 383,2 mil toneladas (FCOJ equiv.) | +162% a/a; produção cresceu 34% para 942 mil t | CitrusBR / Itaú BBA / Agrolink |
| Exportação e Preço da Laranja (Out–Nov/26) | 61 mil t (out) | US$ 2.016/t | R$ 28/caixa | Menor volume de outubro desde 1997; fruta cai 30% a/a | Secex / Cepea / Agrolink |
| Margem EBITDA e Alavancagem das Usinas (2026/27) | Margem de 23% | Dívida Líq./EBITDA 2,5x | Menor margem em 10 anos (era 26% em 25/26 e 29% em 24/25) | Itaú BBA / Portal do Agronegócio |
| Investimentos e Perspectiva 2027/28 (Centro-Sul) | R$ 20,2 bilhões (-15,5%) | R$ 59/t de cana | Renovação sobe 7,8%; margem pode voltar a 27% em 2027/28 | Itaú BBA / Portal do Agronegócio |
Fontes e Referências Verificadas
Agrolink — Estoques de suco de laranja crescem 162% no Brasil (18/11/2026)
Portal do Agronegócio — Usinas de cana devem ter a menor margem em dez anos com queda do açúcar e do etanol (18/11/2026)